


- Text : Marketing der ALH Gruppe
- Lesedauer : 6 Minuten
Warum allein für Ihr Zuhause sparen?
Die erste eigene Immobilie kaufen, das Zuhause modernisieren oder für spätere Wohnwünsche vorsorgen: Mit Ihrem Bausparvertrag legen Sie dafür Schritt für Schritt Geld zurück.
Doch Sie müssen Ihre Pläne nicht allein voranbringen: Wohnungsbauprämie, Arbeitnehmer-Sparzulage und vermögenswirksame Leistungen (VL) können Sie dabei unterstützen.
Wohnungsbauprämie 2026: Noch ist Zeit!
Reichen Ihre eigenen Sparzahlungen für die volle Wohnungsbauprämie aus?
Fehlende Beträge können Sie noch bis zum 31. Dezember 2026 zahlen.
Wohnungsbauprämie: 10 % extra für Ihre Sparzahlungen
Mit der Wohnungsbauprämie unterstützt der Staat eigene Sparzahlungen auf Ihren Bausparvertrag. Erfüllen Sie die Voraussetzungen, erhalten Sie 10 % auf Ihre prämienbegünstigten Sparzahlungen – bis zu den jährlichen Höchstgrenzen.
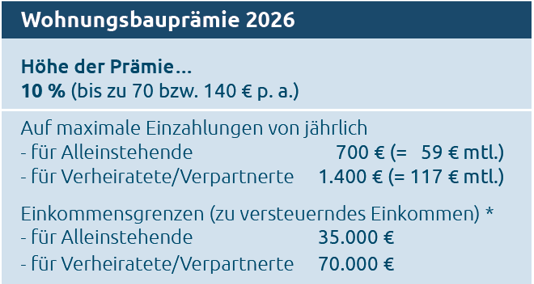
*Gut zu wissen: Entscheidend ist Ihr zu versteuerndes Einkommen, nicht Ihr Bruttoeinkommen. Durch individuelle Pausch- und Freibeträge kann Ihr Bruttoeinkommen deutlich höher liegen. So kann z. B. eine Familie mit einem Kind und zwei Einkommen rund 100.000 € brutto jährlich verdienen und ist dennoch prämienberechtigt. Schließen Sie eine Förderung deshalb nicht vorschnell aus!
In vier Schritten zur vollen Wohnungsbauprämie
1. Einkommen prüfen
Vergleichen Sie Ihr zu versteuerndes Einkommen mit den Grenzen in der Übersicht. Ihr Einkommensteuerbescheid 2025 hilft Ihnen dabei als Orientierung. Maßgeblich ist Ihr zu versteuerndes Einkommen 2026.
2. Sparzahlungen im Blick behalten
Kommen Sie 2026 auf 700 € eigene Sparzahlungen als Alleinstehender beziehungsweise 1.400 € als Verheiratete oder Verpartnerte? Prüfen Sie die bereits eingegangenen Beträge und berücksichtigen Sie auch die Sparzahlungen, die bis Jahresende noch vorgesehen sind.
Tipp: Mit der fin4u-App haben Sie sämtliche Umsätze auf Ihrem Bausparvertrag jederzeit im Blick.
Wichtig: Vermögenswirksame Leistungen sowie Zins- und Tilgungszahlungen für ein Bauspardarlehen zählen nicht zu den prämienbegünstigten Sparzahlungen.
3. Fehlende Beträge ergänzen und Sparrate anpassen
Noch nicht genug gespart? Zahlen Sie den fehlenden Betrag bis zur prämienbegünstigten Höchstgrenze bis zum 31. Dezember 2026 ein. Ihre IBAN finden Sie in Ihrer Bausparurkunde oder im letzten Jahreskontoauszug.
Für die kommenden Jahre können Sie Ihre monatliche Sparzahlung auf 59 € beziehungsweise 117 € anpassen. So planen Sie die Sparzahlungen für die volle Wohnungsbauprämie gleich mit ein. Das passende Formular finden Sie bei unseren Bausparformularen oder Sie fordern es telefonisch bei uns an.
4. Prämie beantragen
Den Antrag auf Wohnungsbauprämie 2026 erhalten Sie Ende Januar 2027 mit dem Jahreskontoauszug 2026 von uns. Füllen Sie ihn aus und senden Sie ihn möglichst gleich an die Alte Leipziger Bauspar AG zurück.
Um Ihre Prämie für 2024 zu erhalten, können Sie den Antrag noch bis Ende 2026 einreichen.
Schon gewusst?
Die Wohnungsbauprämie ist grundsätzlich an die „wohnwirtschaftliche Verwendung“ Ihres Bausparguthabens gebunden – etwa für den Kauf oder die Modernisierung Ihrer eigenen vier Wände. Nach Zuteilung des Bausparvertrags und Auszahlung des Guthabens fordern wir die Prämie für Sie an und zahlen sie aus.
Besondere Vorteile für junge Bausparer
Sie möchten Ihren Kindern oder Enkeln beim Start in die Zukunft helfen? Ab 16 Jahren können junge Bausparer die Wohnungsbauprämie erhalten, wenn die Voraussetzungen erfüllt sind. Die Sparzahlungen müssen sie nicht selbst aufbringen: Auch Eltern, Großeltern oder Paten können diese übernehmen.
Hätten Sie’s gewusst? Wer bei Abschluss des Bausparvertrags noch keine 25 Jahre alt ist, hat einen besonderen Vorteil: Nach sieben Jahren kann das Guthaben auch ohne wohnwirtschaftliche Verwendung genutzt werden und die Prämie bleibt erhalten. Diese Ausnahme gilt einmalig und für die Prämie der letzten sieben Sparjahre. So bleibt Spielraum, wenn sich die Pläne bis dahin verändern.
Vermögenswirksame Leistungen: Spart Ihr Arbeitgeber schon mit?
Viele Arbeitgeber unterstützen ihre Mitarbeiter zusätzlich zum Gehalt mit vermögenswirksamen Leistungen, kurz VL. Auch Auszubildende können davon profitieren. Das Geld wird direkt vom Arbeitgeber überwiesen. Sie können damit einen Bausparvertrag ansparen oder ein Bauspardarlehen für Ihr Eigenheim tilgen.
Fragen Sie bei Ihrem Arbeitgeber nach, ob und in welcher Höhe Sie VL erhalten. Nutzen Sie diese Möglichkeit bisher noch nicht? Den Antrag zur Überweisung der VL finden Sie bei unseren Bausparformularen. Einfach ausfüllen, unterschreiben und bei Ihrem Arbeitgeber abgeben.
Arbeitnehmer-Sparzulage: Zusätzliche Förderung für Ihre VL
Auf Ihre vermögenswirksamen Leistungen können Sie zusätzlich die Arbeitnehmer-Sparzulage erhalten. Erfüllen Sie die Voraussetzungen, erhalten Sie 9 % Zulage auf Ihre VL – bis zu den jährlichen Höchstgrenzen.
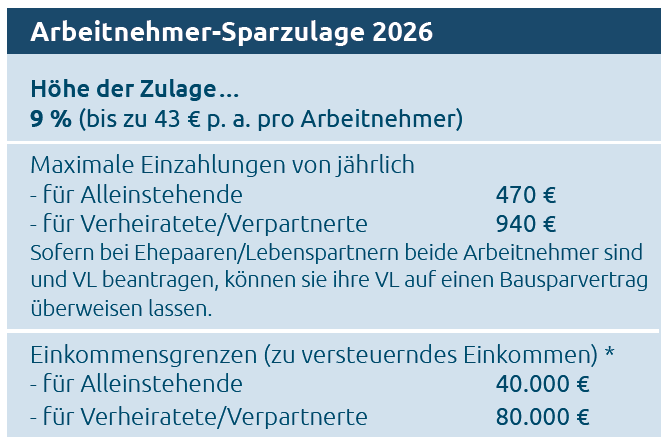
*Gut zu wissen: Das Bruttoeinkommen kann aufgrund individueller Pausch- und Freibeträge wesentlich höher sein.
Schon gewusst?
Die Einkommensgrenzen sind höher als bei der Wohnungsbauprämie. Prüfen lohnt sich deshalb auch dann, wenn Sie keine Wohnungsbauprämie erhalten.
Sie erfüllen die Voraussetzungen für Wohnungsbauprämie und Arbeitnehmer-Sparzulage? Dann können Sie beide Förderungen nutzen – allerdings nicht für dieselben Sparzahlungen.
Ihr Arbeitgeber zahlt wenig oder keine VL?
Auch dann können Sie die Förderung nutzen: Zahlt Ihr Arbeitgeber weniger als 40 € monatlich oder keine VL, können Sie den Betrag aus Ihrem Nettolohn ergänzen. Wichtig ist, dass auch dieser Anteil vom Arbeitgeber als VL überwiesen wird. Mit monatlich 40 € VL können Sie bei ganzjähriger Zahlung die volle Arbeitnehmer-Sparzulage erreichen, wenn die Fördervoraussetzungen erfüllt sind.
Noch kein Bausparvertrag? Machen Sie mehr aus Ihren Plänen
Mit AL_Neo bauen Sie Eigenkapital für Ihre Wohnträume auf und sichern sich bereits heute Darlehenszinsen für später. Sparleistung und Zeitpunkt der Finanzierung können Sie an Ihre persönliche Situation anpassen. Lohnt sich Bausparen 2026? Die Antwort finden Sie in unserem Blogartikel.
FAQ
Welche staatliche Förderung kann ich beim Bausparen nutzen?
Je nach persönlicher Situation kommen die Wohnungsbauprämie für eigene Sparzahlungen und die Arbeitnehmer-Sparzulage auf vermögenswirksame Leistungen infrage. Zusätzlich können vermögenswirksame Leistungen Ihres Arbeitgebers beim Sparen helfen. Diese sind eine Arbeitgeberleistung, keine staatliche Förderung.
Ist mein Bruttoeinkommen für die Förderung entscheidend?
Nein. Maßgeblich ist Ihr zu versteuerndes Einkommen. Durch individuelle Pausch- und Freibeträge kann es deutlich unter Ihrem Bruttoeinkommen liegen. Prüfen Sie deshalb Ihre Fördermöglichkeiten auch dann, wenn Ihr Bruttoeinkommen die genannten Grenzen übersteigt.
Kann ich fehlende Sparzahlungen für die Wohnungsbauprämie 2026 noch zahlen?
Ja. Fehlende Beträge bis zur prämienbegünstigten Höchstgrenze können Sie bis zum 31. Dezember 2026 nachzahlen. Berücksichtigen Sie bei der Berechnung auch die Sparzahlungen, die bis dahin noch vorgesehen sind.
Kann ich Wohnungsbauprämie und Arbeitnehmer-Sparzulage gleichzeitig erhalten?
Ja, wenn Sie die Voraussetzungen für beide Förderungen erfüllen. Dieselben Sparzahlungen werden aber nicht doppelt gefördert. Eigene Sparzahlungen und vermögenswirksame Leistungen müssen deshalb getrennt betrachtet werden.
Kann ich Arbeitnehmer-Sparzulage erhalten, obwohl mein Arbeitgeber keine VL zahlt?
Ja. Sie können den Betrag aus Ihrem Nettolohn aufbringen. Entscheidend ist, dass Ihr Arbeitgeber das Geld als VL überweist und Sie die Fördervoraussetzungen erfüllen.
Wie beantrage ich die Arbeitnehmer-Sparzulage?
Die Zulage beantragen Sie mit Ihrer Einkommensteuererklärung.
Wann wird die Wohnungsbauprämie ausgezahlt?
Die Wohnungsbauprämie ist grundsätzlich an die wohnwirtschaftliche Verwendung Ihres Bausparguthabens gebunden, etwa für den Kauf oder die Modernisierung Ihrer eigenen vier Wände. Nach Zuteilung des Bausparvertrags und Auszahlung des Guthabens fordern wir die Prämie für Sie an und zahlen sie aus.
Können junge Bausparer ihr Guthaben auch frei verwenden?
Wer den Bausparvertrag vor seinem 25. Geburtstag abgeschlossen hat, kann das Guthaben nach sieben Jahren auch ohne wohnwirtschaftliche Verwendung nutzen, ohne die Wohnungsbauprämie zu verlieren. Diese Ausnahme gilt einmalig und für die Prämie der letzten sieben Sparjahre.



Auch interessant
Finanzen & Vorsorge


Autoversicherung: Welche Faktoren beeinflussen den Beitrag?
Warum zahlt ein Fahrer für seine Kfz-Versicherung mehr als ein anderer – obwohl beide ein vergleichbares Auto fahren? Der Grund: Der Beitrag einer...
WeiterlesenFinanzen & Vorsorge

Unfall mit Sommerreifen im Winter: Zahlt die Kfz-Versicherung?
Der Winter kommt manchmal schneller als gedacht: Am Vortag war die Straße noch trocken, über Nacht fallen die Temperaturen und am Morgen liegt...
WeiterlesenFinanzen & Vorsorge

Autounfall – was tun? Die wichtigsten Schritte, Checkliste und Versicherung
Ein kurzer Moment der Unaufmerksamkeit, eine unerwartete Bremsung oder ein Fehler eines anderen Verkehrsteilnehmers – und plötzlich ist der Unfall...
Weiterlesen