


- Text : Marketing der ALH Gruppe
- Lesedauer : 6 Minuten
Wir zeigen Ihnen, wie sich der Beitrag Ihrer Kfz-Versicherung zusammensetzt, welche Tarifmerkmale für die Berechnung wichtig sind und an welchen Stellschrauben Sie selbst drehen können. Außerdem erfahren Sie, welche Angaben und Unterlagen Sie bereithalten sollten, wenn Sie Ihre Kfz-Versicherung schnell und einfach online abschließen möchten.
Wie setzt sich der Beitrag einer Kfz-Versicherung zusammen?
Wer ein Fahrzeug auf öffentlichen Straßen nutzen möchte, benötigt in Deutschland eine Kfz-Haftpflichtversicherung. Sie kommt für berechtigte Schadenersatzansprüche auf, wenn Sie mit Ihrem Fahrzeug anderen einen Schaden zufügen, und wehrt unberechtigte Ansprüche ab.
Ihr Versicherungsbeitrag ergibt sich entsprechend aus dem gewählten Versicherungsschutz und verschiedenen Tarifmerkmalen. Dabei können sich die Berechnungen von Versicherer zu Versicherer unterscheiden. Deshalb lässt sich die Frage „Was kostet eine Kfz-Versicherung?“ nicht mit einem allgemeingültigen Betrag beantworten.
Welche Faktoren beeinflussen den Beitrag Ihrer Kfz-Versicherung?
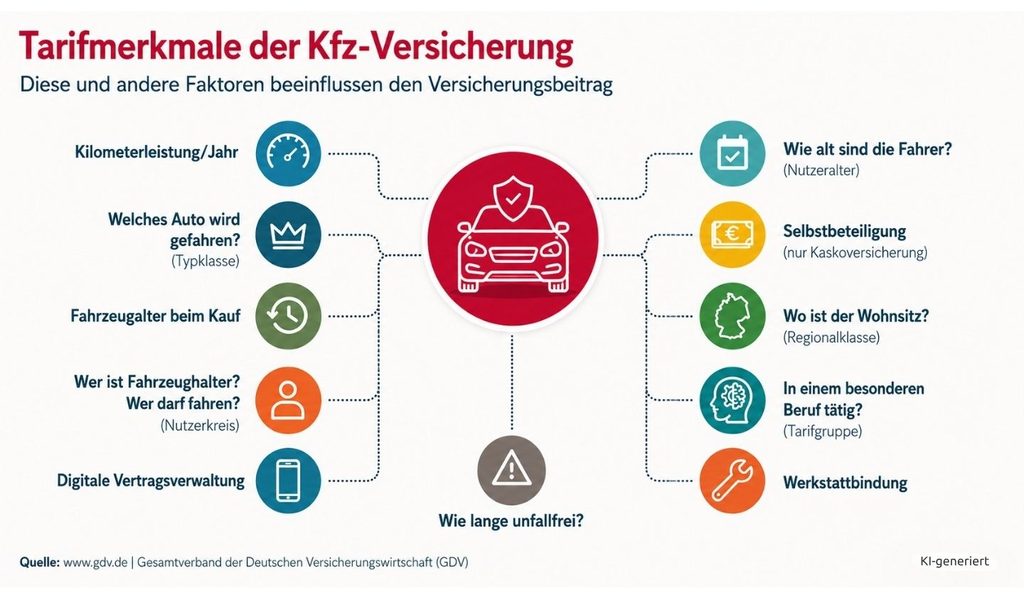
Die zahlreichen Tarifmerkmale lassen sich in vier Bereiche einteilen: das Fahrzeug, die Fahrer, die Nutzung und den Wohnort sowie die konkrete Gestaltung des Versicherungsschutzes.
Fahrzeugbezogene Merkmale: Welches Auto versichern Sie?
Nicht jedes Fahrzeug verursacht statistisch gleich hohe Schäden. Deshalb spielt das zu versichernde Auto bei der Beitragsberechnung eine wichtige Rolle.
Typklasse
Die Typklasse bildet die Schadenbilanz eines bestimmtes Fahrzeugtyps. Modelle mit vergleichsweise wenigen oder geringen Schäden werden niedriger eingestuft. Häufige oder besonders kostspielige Schäden führen dagegen zu einer höheren Einstufung.
Dabei wird zwischen Kfz-Haftpflicht, Teilkasko und Vollkasko unterschieden. Ein Fahrzeug kann deshalb beispielsweise in der Haftpflicht vergleichsweise günstig eingestuft sein, in der Teilkasko aber höher – etwa wenn dieser Fahrzeugtyp häufiger gestohlen wird.
Die Typklassen werden regelmäßig anhand der Schadenstatistiken neu ermittelt. Eine veränderte Typklasse kann sich daher auf den Versicherungsbeitrag auswirken.
Fahrzeugalter beim Kauf
Auch das Alter des Autos beim Kauf kann in die Risikobewertung einfließen. Statistische Auswertungen zeigen Unterschiede zwischen Fahrzeugen, die neu oder als junge Gebrauchtwagen erworben wurden, und Autos, die beim Kauf bereits älter waren.
Fahrerbezogene Merkmale: Wer fährt das Auto?
Nicht nur das Fahrzeug zählt. Für die Kalkulation ist auch entscheidend, wer hinter dem Steuer sitzt und welche bisherige Schadenhistorie vorliegt.
Schadenfreiheitsklasse
Wer über viele Jahre schadenfrei fährt, kann davon über seine Schadenfreiheitsklasse – kurz SF-Klasse – profitieren. Mit zunehmenden schadenfreien Jahren verbessert sich grundsätzlich die Einstufung. Wird ein regulierungspflichtiger Schaden gemeldet, kann es dagegen zu einer Rückstufung kommen. Das kann den Beitrag in den Folgejahren erhöhen.
Fahrerkreis und Alter
Fahren nur Sie selbst mit Ihrem Auto oder nutzen auch Partner, Kinder oder andere Personen das Fahrzeug? Auch diese Information kann den Beitrag beeinflussen. Grundsätzlich gilt: Ein klar begrenzter Fahrerkreis kann günstiger sein als ein Fahrzeug, das von beliebig vielen Personen gefahren werden darf. Zusätzlich spielt das Alter der Fahrer eine Rolle. Insbesondere bei jungen Fahrern kann aufgrund der statistischen Schadenwahrscheinlichkeit ein höherer Beitrag entstehen.
Spartipp: Prüfen Sie regelmäßig, ob alle eingetragenen Fahrer das Fahrzeug tatsächlich noch nutzen. Hat sich der Fahrerkreis dauerhaft verkleinert, sollten Sie Ihre Angaben beim Versicherer aktualisieren.
Beruf und Tarifgruppe
Je nach Versicherer kann auch die berufliche beziehungsweise tarifliche Zuordnung eine Rolle spielen. Dies kann beispielsweise für Landwirte sowie Beamte und Beschäftigte des öffentlichen Dienstes gelten.
Nutzung und Wohnort: Wo und wie fahren Sie?
Wie häufig Sie Ihr Fahrzeug nutzen und wo es zugelassen ist, beeinflusst ebenfalls das statistische Schadenrisiko.
Regionalklasse
Für die Regionalklasse ist die Schadenbilanz des Zulassungsbezirks entscheidend, in dem der Fahrzeughalter seinen Wohnsitz hat. Dabei geht es nicht darum, an welchem Ort ein konkreter Unfall passiert. Entscheidend ist, wie die Schadenbilanz der in einem Zulassungsbezirk gemeldeten Fahrzeuge insgesamt ausfällt. Je günstiger diese Bilanz ist, desto niedriger fällt grundsätzlich die Regionalklasse aus.
Jährliche Fahrleistung
Wer viel fährt, verbringt mehr Zeit auf der Straße – und ist statistisch einem höheren Schadenrisiko ausgesetzt. Deshalb ist die voraussichtliche jährliche Kilometerleistung ein wichtiges Tarifmerkmal.
Spartipp: Prüfen Sie, ob Ihre angegebene Fahrleistung noch zu Ihrem Alltag passt. Fahren Sie dauerhaft deutlich weniger als bisher angegeben, kann eine Anpassung sinnvoll sein. Die Kilometerleistung sollte jedoch immer realistisch angegeben werden.
Stellplatz des Fahrzeugs
Je nach Versicherer kann auch berücksichtigt werden, wo das Fahrzeug normalerweise abgestellt wird – beispielsweise in einer Garage, auf einem privaten Stellplatz oder auf der Straße.
Tarifgestaltung: Mit diesen Stellschrauben können Sie beim Beitrag sparen
Typklasse, Regionalklasse oder das Alter Ihres Fahrzeugs lassen sich nicht ohne Weiteres verändern. Bei der Gestaltung Ihres Versicherungsschutzes haben Sie dagegen mehr Einfluss auf den Beitrag. Wer hier die Optionen kennt und passend zum eigenen Bedarf auswählt, kann bei der Kfz-Versicherung sparen.
Wichtig dabei: Ein niedrigerer Beitrag sollte nicht zulasten eines Versicherungsschutzes gehen, der für Sie wichtig ist. Prüfen Sie deshalb, welche der folgenden Möglichkeiten zu Ihrer persönlichen Situation passen.
-
Selbstbeteiligung
Eine höhere Selbstbeteiligung senkt die Versicherungsprämie. Im Schadenfall übernehmen Sie zwar einen Teil der Kosten selbst, dafür zahlen Sie laufend weniger Beitrag. Wählen Sie die Selbstbeteiligung jedoch so, dass Sie den Betrag im Schadenfall problemlos selbst aufbringen können
-
Werkstattbindung
Wer sich verpflichtet, Reparaturen nach einem Kaskoschadenfall ausschließlich in Partnerwerkstätten des Versicherers durchführen zu lassen, erhält häufig einen Preisnachlass. Die Kostenersparnis durch vereinfachte Abläufe dank Werkstattbindung gibt der Versicherer direkt an Sie weiter.
-
Zahlungsweise
Auch die Zahlungsweise kann sich auf die Höhe des Beitrags auswirken. Eine jährliche Zahlung kann günstiger sein als eine unterjährige Zahlungsweise.
-
Digitale Vertragsverwaltung
Versicherungsunterlagen ausschließlich digital zu erhalten, spart Papier, Porto und Verwaltungsaufwand. Die Alte Leipziger berücksichtigt die digitale Vertragsverwaltung deshalb bei der Tarifgestaltung.
-
Finanzierungsart
Sie haben Ihr Auto geleast – aber der Leasingvertrag ist ausgelaufen und die Schlussrate haben Sie jetzt finanziert? Dann können Sie die Finanzierungsart von „Leasing“ zu „Kredit“ wechseln – und sparen.
Kfz-Versicherung online abschließen: Was brauche ich dafür?
Sie möchten nicht nur wissen, was Ihre Kfz-Versicherung beeinflusst, sondern direkt einen passenden Versicherungsschutz auswählen? Dann können Sie Ihren individuellen Beitrag online berechnen und die Versicherung anschließend abschließen. Wenn Sie die wichtigsten Informationen vorab bereitlegen, geht die Berechnung besonders schnell.
-
Angaben zu Ihrem Fahrzeug
Hilfreich sind insbesondere die Angaben aus Ihrer Zulassungsbescheinigung beziehungsweise dem Fahrzeugschein. Dazu können gehören:
- Hersteller und Fahrzeugmodell
- Hersteller- und Typschlüsselnummer (HSN und TSN)
- Datum der Erstzulassung
- aktueller Kilometerstand
- voraussichtliche jährliche Fahrleistung
- Finanzierungsart, zum Beispiel Kauf, Finanzierung oder Leasing
-
Angaben zum Versicherungsnehmer und zu den Fahrern
Außerdem werden persönliche Angaben benötigt. Dazu können gehören:
- Name und Anschrift
- Geburtsdatum
- Angaben zum Führerschein beziehungsweise zur Fahrerfahrung
- Angaben zu weiteren Personen, die das Fahrzeug fahren
- Geburtsdaten der Fahrer
-
Angaben zur bisherigen Kfz-Versicherung
Wenn bereits eine Kfz-Versicherung besteht oder Sie den Anbieter wechseln möchten, können zusätzlich Informationen zum bisherigen Vertrag benötigt werden, beispielsweise:
- bisheriger Versicherer
- bisherige Schadenfreiheitsklasse
- ggf. Versicherungsnummer
- gewünschter Versicherungsbeginn
-
Gewünschten Versicherungsschutz auswählen
Im nächsten Schritt entscheiden Sie, wie Sie Ihr Fahrzeug absichern möchten. Neben der Kfz-Haftpflicht können Sie je nach Fahrzeug und persönlichem Bedarf beispielsweise Teilkasko oder Vollkasko wählen.
Dabei legen Sie auch Tarifoptionen fest, zum Beispiel:
- Höhe der Selbstbeteiligung
- mit oder ohne Werkstattbindung
- gewünschte Zusatzleistungen
- Zahlungsweise
-
Zahlungsdaten bereithalten
Für den Abschluss benötigen Sie schließlich Ihre Zahlungsdaten, insbesondere die Bankverbindung für den Beitragseinzug.
Tipp
Legen Sie vor dem Start des Online-Rechners am besten Ihren Fahrzeugschein und die Unterlagen Ihrer bisherigen Kfz-Versicherung bereit. So haben Sie viele der benötigten Angaben direkt zur Hand.



Auch interessant
Finanzen & Vorsorge


Unfall mit Sommerreifen im Winter: Zahlt die Kfz-Versicherung?
Der Winter kommt manchmal schneller als gedacht: Am Vortag war die Straße noch trocken, über Nacht fallen die Temperaturen und am Morgen liegt...
WeiterlesenFinanzen & Vorsorge

Autounfall – was tun? Die wichtigsten Schritte, Checkliste und Versicherung
Ein kurzer Moment der Unaufmerksamkeit, eine unerwartete Bremsung oder ein Fehler eines anderen Verkehrsteilnehmers – und plötzlich ist der Unfall...
WeiterlesenFinanzen & Vorsorge

Kfz-Versicherung wechseln: Fristen, Tipps und Ablauf
Die Kfz-Versicherung wechseln? Das kann sich aus verschiedenen Gründen lohnen: etwa wenn der Beitrag gestiegen ist, Sie sich bessere Leistungen...
Weiterlesen